Domain baerenhaus.de kaufen?
Wir ziehen mit dem Projekt
baerenhaus.de um.
Sind Sie am Kauf der Domain
baerenhaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baerenhaus.de kaufen?
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
Ähnliche Suchbegriffe für Ertragskonten
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
Waldorf BlofeldWaldorf Blofeld; Desktop-Synthesizer; bis zu 25 Stimmen; 16-fach multitimbral; 3 Oszillatoren pro Stimme; Frequenzmodulation zwischen den Oszillatoren; 2 unabhängige Multimode-Filter pro Stimme; 3 LFOs mit Sinus, Dreieck, Rechteck und Sägezahn, plus Sample & Hold und Rauschen; 4 schnelle Hüllkurven; über 1000 Sounds; Multimode mit 128 Speicherplätzen; 5 Endlosregler; 5 Taster; 1 Lautstärkeregler; weiß hintergrundbeleuchtetes graphisches Display mit 128 x 64 Pixeln; frei programmierbare Arpeggiator-Pattern pro Sound mit bis zu 16 Schritten; zwei Effekt-Slots pro Sound; Anschlüsse: Stereo-Ausgang, Kopfhörer-Ausgang, MIDI In, USB für MIDI In/Out; robustes Gehäuse; Alu-Regler; externes Netzteil; Abmessungen: 304 x 54 x 132 mm (BxHxT); Gewicht: 1,3 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf STVCWaldorf STVC, String Synthesizer mit Vocoder; 49 Tasten mit Aftertouch und velocity, Keyboard Transpose in +/- 24 Halbtönen, 128x64 pixel OLED, 10 Potentiometer, 1 Encoder, 9 beleuchtete Taster, 5 Schalter, 44cm Schwanenhalsmikrofon mit LED, 6,3 mm Line out Links/Stereo, 6,3 mm Line out Rechts/Mono, XLR Mikrofonbuchse auf Frontpanel, 3,5 mm Kopfhörer-Ausgang, MIDI In/out, USB 2.0 Anschluss, Pitchbend-und Modulationsrad, Edelstahl-Regler, 6,3 mm Sustain Pedal input, 6,3 mm Expression/Ext. signal; passender Koffer: Art. 511057 (nicht im Lieferumfang enthalten)825,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf LargoWaldorf Largo 2 (ESD); virtueller Synthesizer; typischer Waldorf-Sound als Plugin; bis zu 256 Stimmen pro Instanz; bis zu 4 Layer pro Sound; drei Hauptoszillatoren, zwei davon mit 68 Wavetables und Suboszillator; pro Oszillator vielfältige Möglichkeiten wie Frequenzmodulation zwischen den Oszillatoren, Oszillatorsynchronisation, variable Startphase, Ringmodulator, Rauschgenerator mit Filter uvm.; zwei Multimode-Filter mit je 14 verschiedenen Charakteristiken, Filter-FM und Resonanz bis zur Selbstoszillation; serielles oder paralleles Filter-Routing mit modulierbarem Panorama und Pegel; pro Stimme zwei Verzerrerstufen mit regelbarer Verzerrung und wählbarer Verzerrerkurve; drei LFOs mit MIDI-Sync, Keytracking, Noten-Trigger mit wählbarer Phasenlage usw.; LFO 3 auch als Step-LFO mit Glättung nutzbar; vier ADSR / ADS1DS2R-Hüllkurven mit Loopfunktionen; Poly-, Mono-, Dual- oder Unisono-Modus mit einstellbarer Stimmenzahl, Detune und Panorama-Spread; 16-fache Modulationsmatrix; vier Modifier mit logischen Verknüpfungen zur Erzeugung komplexer Modulationsquellen; flexibler Arpeggiator mit 16 frei programmierbaren Schritten; pro Layer EQ und Bass Boost sowie zwei Effektsektion jeweils mit Chorus, Flanger, Phaser, Overdrive, Delay und Reverb; Automation fast aller Parameter; MIDI-Controller-Automation der wichtigsten Parameter; integrierter Browser mit Program-Manager und Kategorie-Filter; voll skalierbare Bedienoberfläche145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf LectorWaldorf Lector (ESD); Vocoder-Plugin; virtueller Vocoder mit bis zu 100 Bändern; einstellbarer Frequenzbereich der Analyse-Filterbank; Synthese-Filterbank mit einstellbaren Offsets und LFO-Modulation; Dreiband-Equalizer mit variablem Mittenband; individuelle Kompressoren für Sprach- und Trägersignal; Voiced/Unvoiced-Detektor; integrierter Overdrive, Stereo Delay und Hall, Sidechain-Eingang (VST3, AU) bzw. Carrier-Plug-in (VST2); integrierter 16-stimmiger Synthesizer mit zwei Oszillatoren, Ringmodulator, FM, Portamento/Glissando, Multimodefilter, LFO und zwei AR-Hüllkurven145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **

Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
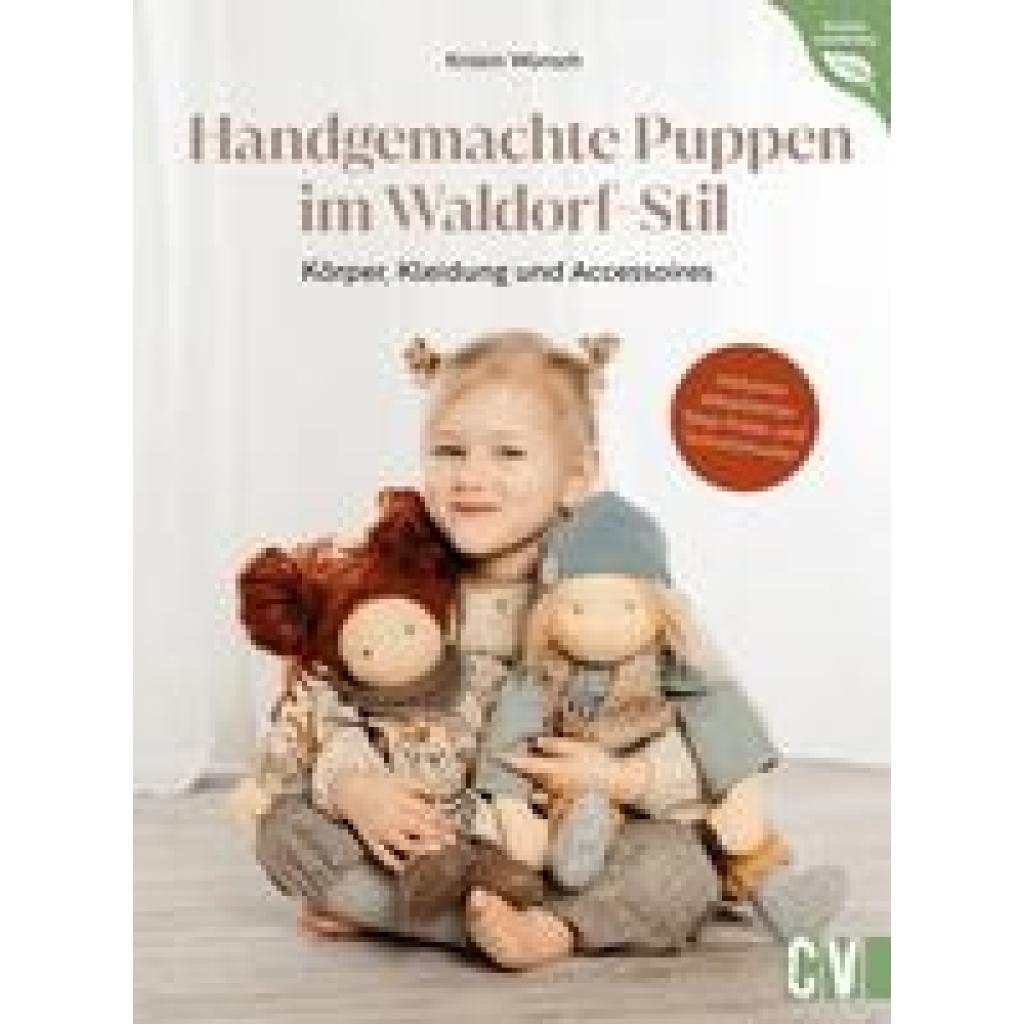
Buch "Handgemachte Puppen im Waldorf-Stil"Handgemachte Puppen im Waldorf-Stil. Sie bestehen aus Naturmaterialien, sind weich gefüllt und sollen Kinder zur Fantasie anregen: Puppen im Waldorf-Stil. Sie werden aus natürlichen Materialien wie Wolle und Baumwolle hergestellt und haben ein natürliches Aussehen. Erfahren Sie in detaillierten Illustrationen und Schritt-für-Schritt-Anleitungen, wie Sie diese besonderen Puppen einfach selbst nähen können. Und zwar so, wie es Ihnen gefällt: in verschiedenen Größen, Hauttypen und mit unterschiedlichen Frisuren. Inkl. Schnittmuster für die passende Kleidung. Buch mit 158 Seiten. Größe: 19,5 x 26 cm.Puppen nähen im Waldorf-StilMit liebevollen Details & AccessoiresInkl. Schnittmustern & detailreichen FotosVerlag: Christophorus Verlag, Autorin: Kristin Wünsch27,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Waldorf Attack 3 UPG Waldorf Edition 2Waldorf Attack 3 Upgrade von Waldorf Edition 2 (ESD); Percussion-Synthesizer-Plugin; Update von Waldorf Edition 2 auf Waldorf Attack 3; Achtung - Updateversion! Setzt eine registrierte Lizenz der Waldorf Edition 2 voraus!; moderne Weiterentwicklung des klassischen Attack-Percussion-Synthesizers von 2001; virtuell-analoge Klangerzeugung kombiniert mit optionalen Multisamples für 80s-Drumcomputer- und 90s-Club-Charakter; 24 Percussion-Sounds pro Kit; 64-stimmige Polyphonie; pro Sound zwei Oszillatoren: VA-Synthese und Multisamples; Frequenz- und Ringmodulation; Crack-Modul für Attack-Transienten; Filter mit 12/24 dB HP, LP, BP, Shelf, Bell, Notch, Comb +/-, Redux; zwei Hüllkurven: ADSR und ADBDSR; zwei LFOs mit Shape, Phase, Speed, Delay und Fade; pro Sound ein interner EQ, Kompressor und frei belegbarer FX-Slot; pro Bus eigener EQ, Kompressor und drei FX-Slots; Effekte: Delay, Drive, Phaser, Flanger, Chorus, Reverb; 6 Stereo-Outputs; Sounds 12-24 polyphon über eigene MIDI?Kanäle spielbar; skalierbares GUI; enthält 36 Kits mit über 850 Sounds49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf BlofeldWaldorf Blofeld; Desktop-Synthesizer; bis zu 25 Stimmen; 16-fach multitimbral; 3 Oszillatoren pro Stimme; Frequenzmodulation zwischen den Oszillatoren; 2 unabhängige Multimode-Filter pro Stimme; 3 LFOs mit Sinus, Dreieck, Rechteck und Sägezahn, plus Sample & Hold und Rauschen; 4 schnelle Hüllkurven; über 1000 Sounds; Multimode mit 128 Speicherplätzen; 5 Endlosregler; 5 Taster; 1 Lautstärkeregler; weiß hintergrundbeleuchtetes graphisches Display mit 128 x 64 Pixeln; frei programmierbare Arpeggiator-Pattern pro Sound mit bis zu 16 Schritten; zwei Effekt-Slots pro Sound; Anschlüsse: Stereo-Ausgang, Kopfhörer-Ausgang, MIDI In, USB für MIDI In/Out; robustes Gehäuse; Alu-Regler; externes Netzteil; Abmessungen: 304 x 54 x 132 mm (BxHxT); Gewicht: 1,3 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf STVCWaldorf STVC, String Synthesizer mit Vocoder; 49 Tasten mit Aftertouch und velocity, Keyboard Transpose in +/- 24 Halbtönen, 128x64 pixel OLED, 10 Potentiometer, 1 Encoder, 9 beleuchtete Taster, 5 Schalter, 44cm Schwanenhalsmikrofon mit LED, 6,3 mm Line out Links/Stereo, 6,3 mm Line out Rechts/Mono, XLR Mikrofonbuchse auf Frontpanel, 3,5 mm Kopfhörer-Ausgang, MIDI In/out, USB 2.0 Anschluss, Pitchbend-und Modulationsrad, Edelstahl-Regler, 6,3 mm Sustain Pedal input, 6,3 mm Expression/Ext. signal; passender Koffer: Art. 511057 (nicht im Lieferumfang enthalten)825,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
Ähnliche Suchbegriffe für Ertragskonten
-
Waldorf LargoWaldorf Largo 2 (ESD); virtueller Synthesizer; typischer Waldorf-Sound als Plugin; bis zu 256 Stimmen pro Instanz; bis zu 4 Layer pro Sound; drei Hauptoszillatoren, zwei davon mit 68 Wavetables und Suboszillator; pro Oszillator vielfältige Möglichkeiten wie Frequenzmodulation zwischen den Oszillatoren, Oszillatorsynchronisation, variable Startphase, Ringmodulator, Rauschgenerator mit Filter uvm.; zwei Multimode-Filter mit je 14 verschiedenen Charakteristiken, Filter-FM und Resonanz bis zur Selbstoszillation; serielles oder paralleles Filter-Routing mit modulierbarem Panorama und Pegel; pro Stimme zwei Verzerrerstufen mit regelbarer Verzerrung und wählbarer Verzerrerkurve; drei LFOs mit MIDI-Sync, Keytracking, Noten-Trigger mit wählbarer Phasenlage usw.; LFO 3 auch als Step-LFO mit Glättung nutzbar; vier ADSR / ADS1DS2R-Hüllkurven mit Loopfunktionen; Poly-, Mono-, Dual- oder Unisono-Modus mit einstellbarer Stimmenzahl, Detune und Panorama-Spread; 16-fache Modulationsmatrix; vier Modifier mit logischen Verknüpfungen zur Erzeugung komplexer Modulationsquellen; flexibler Arpeggiator mit 16 frei programmierbaren Schritten; pro Layer EQ und Bass Boost sowie zwei Effektsektion jeweils mit Chorus, Flanger, Phaser, Overdrive, Delay und Reverb; Automation fast aller Parameter; MIDI-Controller-Automation der wichtigsten Parameter; integrierter Browser mit Program-Manager und Kategorie-Filter; voll skalierbare Bedienoberfläche145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf LectorWaldorf Lector (ESD); Vocoder-Plugin; virtueller Vocoder mit bis zu 100 Bändern; einstellbarer Frequenzbereich der Analyse-Filterbank; Synthese-Filterbank mit einstellbaren Offsets und LFO-Modulation; Dreiband-Equalizer mit variablem Mittenband; individuelle Kompressoren für Sprach- und Trägersignal; Voiced/Unvoiced-Detektor; integrierter Overdrive, Stereo Delay und Hall, Sidechain-Eingang (VST3, AU) bzw. Carrier-Plug-in (VST2); integrierter 16-stimmiger Synthesizer mit zwei Oszillatoren, Ringmodulator, FM, Portamento/Glissando, Multimodefilter, LFO und zwei AR-Hüllkurven145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waldorf NaveWaldorf Nave (ESD); virtueller Wavetable-Synthesizer; zwei unabhängige, erweiterte Wavetable-Oszillatoren; zwei Ring-Modulatoren; Mulitmode-Filter mit LP/BP/HP je 12 und 24 dB/Okt; drei Hüllkurven; zwei LFOs; zehnfache Modulationsmatrix; Drive mit einstellbarer Verzerrungskennlinie, Stärke und Position; integrierte Effekte wie Chorus, Flanger oder Phaser, Reverb, Modulation-Delay, parametrischer Dreiband-EQ und Kompressor; empfängt polyphonen Aftertouch; bis zu drei X/Y Control Pads, Arpeggiator, Sprachsynthesizer für Wavetables und 3D-Wavetablebearbeitung; Erzeugung von Wavetables durch externe Audiofiles; Patch-Management mit User-Bänken und Kategorie; Patches kompatibel mit Nave iPad Version145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wünsch, Kristin: Handgemachte Puppen im Waldorf-StilHandgemachte Puppen im Waldorf-Stil , Körper, Kleidung und Accessoires. Inklusive Schnittmuster und detaillierter Step-Fotos , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20231006, Produktform: Leinen, Autoren: Wünsch, Kristin, Seitenzahl/Blattzahl: 160, Keyword: Accessoires Puppe; Puppe Anleitung; Puppen Zubehör; filzpuppen waldorf; handarbeit buecher; handpuppen naehen; puppe selber machen; puppe selber naehen; puppe selber naehen set; puppen naehen buecher; puppenkleidung nähen; pädagogik puppe; waldorf puppen naehset; waldorf puppenkleidung; waldorfpuppe naehen set, Fachschema: Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Spielzeug: Herstellung und Gestaltung~Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Nähen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christophorus Verlag, Verlag: Christophorus Verlag, Verlag: Christophorus Verlag, Länge: 260, Breite: 195, Höhe: 20, Gewicht: 706, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.